Pergola et assurance habitation : ce que votre contrat prévoit vraiment
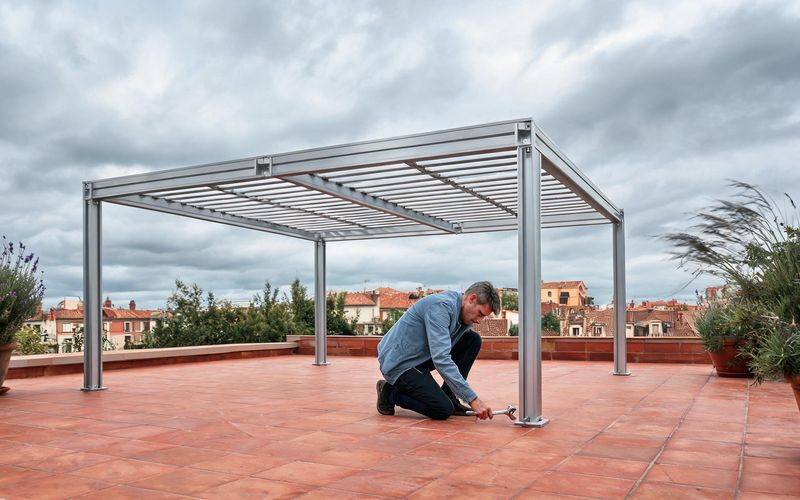
Une pergola bioclimatique coûte plusieurs milliers d'euros. Or son traitement dans l'assurance habitation dépend de son statut : construction annexe, partie du bâtiment ou mobilier. À Toulouse, où les orages et les rafales du vent d'autan ne sont pas rares, mieux vaut vérifier le contrat avant d'installer la structure.
Quelle garantie couvre la pergola
Une pergola fixée au sol ou à la maison est souvent considérée comme une construction. Selon les contrats, elle relève de la garantie « dégâts aux biens » ou d'une extension pour « dépendances ». Les garanties tempête et grêle couvrent les dommages causés par le vent ou la grêle, si l'événement atteint le seuil prévu au contrat.
La pergola mobilière, transportable et non fixée, peut être traitée comme du mobilier extérieur, avec un plafond de remboursement plus bas. Vérifiez comment votre assureur classe l'équipement et si un avenant est nécessaire. Gardez la facture et les photos : elles servent à l'expertise.
Ce qui est couvert et ce qui ne l'est pas
La tempête, la grêle et la chute d'un arbre peuvent être couverts si les garanties existent. L'usure normale, la corrosion, un défaut d'entretien ou une mauvaise installation ne le sont pas. Les dommages causés par des débordements d'eau ou par un sol non adapté relèvent rarement de la garantie standard.
Les lames motorisées, la domotique et les accessoires électriques peuvent être traités comme des équipements. Un court-circuit ou une panne ne sont pas forcément couverts. Certains contrats proposent une garantie « dommages électriques » ou une extension pour équipements extérieurs.
La responsabilité civile : qui paie si la pergola blesse quelqu'un
Si une lame mal fixée ou un voile de pergola tombe sur un tiers, votre responsabilité civile vie privée peut être engagée. Elle couvre les dommages causés à autrui, y compris les dégâts matériels. Mais l'assureur peut refuser si l'installation est non conforme ou si un défaut d'entretien est établi.
Un voisin qui subit des dégâts parce que la pergola s'est arrachée peut demander une indemnisation. Dans ce cas, la responsabilité peut être partagée selon les circonstances. Déclarez le sinistre rapidement, photographiez les dégâts et ne démontez pas avant l'expertise si cela peut attendre.
Déclarer, documenter et vérifier avant l'installation
Avant d'installer, vérifiez que le contrat mentionne explicitement les constructions extérieures ou les dépendances. Certains assureurs demandent une déclaration de nouvelle construction ou un avenant. Le coût de cette déclaration est souvent faible comparé à la valeur de la pergola.
Documentez l'installation : photos datées, facture, notice d'entretien, plans de fixation. Conservez les attestations de l'installateur et les notes de calcul si elles existent. En cas de sinistre, ces éléments accélèrent le traitement et évitent les contestations sur la qualité de la pose.
Les erreurs fréquentes
La première est de croire que l'assurance habitation couvre automatiquement tout ce qui se trouve dans le jardin. La deuxième est de ne pas déclarer une construction de plusieurs dizaines de milliers d'euros. La troisième est d'attendre un sinistre pour vérifier les franchises et les plafonds.
Une pergola bien déclarée, bien fixée et bien entretenue est beaucoup plus facile à faire couvrir. Si vous louez votre bien, les obligations et les garanties peuvent différer. Demandez un avis écrit à votre assureur pour éviter les mauvaises surprises.
Pour aller plus loin : pergola et limite de propriété : ce que dit la mitoyenneté à Toulouse, résister aux rafales du vent d'autan avec une pergola à Toulouse, ou déclaration préalable pour une pergola à Toulouse. Source : les informations de la Fédération française de l'assurance.
Questions fréquentes
Mon assurance habitation couvre-t-elle ma pergola bioclimatique ?
Selon les contrats, une pergola fixée peut être considérée comme une dépendance ou une construction extérieure. Vérifiez les garanties tempête et grêle, les plafonds et les exclusions, et déclarez l'installation si nécessaire.
Faut-il déclarer une pergola à l'assurance ?
Oui, souvent. Une construction extérieure de valeur peut nécessiter un avenant ou une déclaration. Sans déclaration, l'assureur peut réduire ou refuser l'indemnisation en cas de sinistre.
La responsabilité civile couvre-t-elle un accident causé par la pergola ?
Oui, si l'installation est conforme et entretenue. En cas de défaut d'entretien ou de pose non conforme, l'assureur peut refuser et la responsabilité personnelle peut être recherchée.
Avant d'installer votre pergola à Toulouse
Vérifiez les garanties, la déclaration d'installation et la qualité des fixations pour éviter les mauvaises surprises.
Demander un conseil